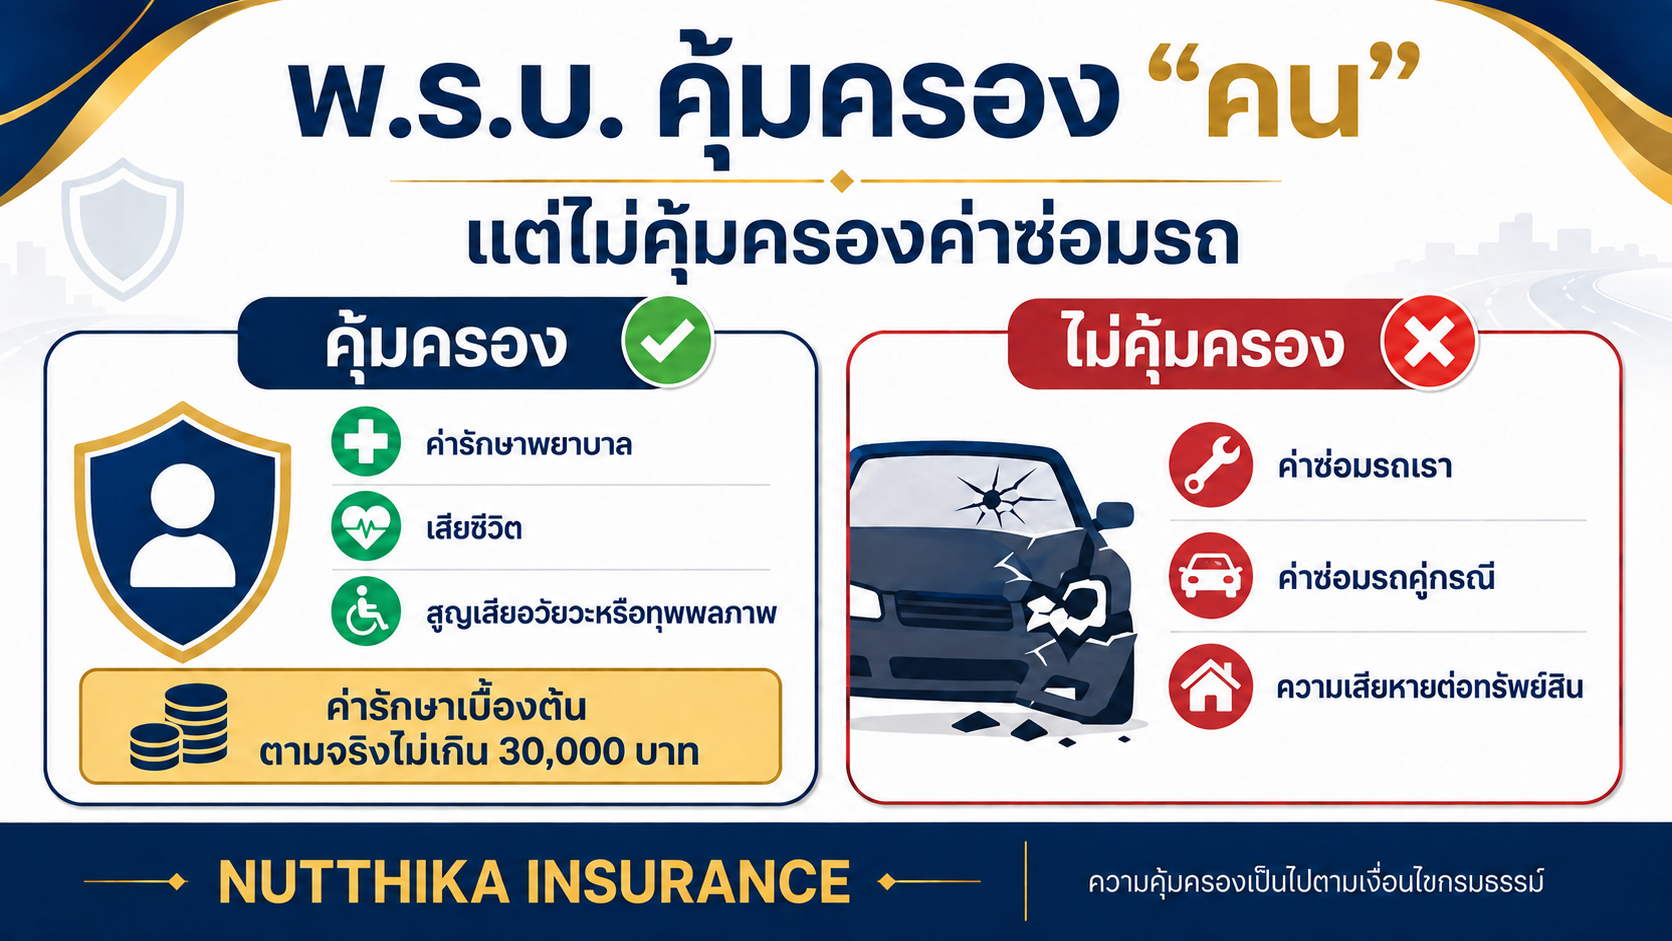
คำตอบสั้น ๆ คือ พ.ร.บ. เป็นประกันภาคบังคับที่ช่วยคุ้มครองความเสียหายต่อชีวิต ร่างกาย และอนามัยของผู้ประสบภัยจากรถตามเงื่อนไข แต่ไม่คุ้มครองค่าซ่อมรถของเรา ค่าซ่อมรถคู่กรณี หรือทรัพย์สินที่เสียหาย ดังนั้น สำหรับเจ้าของรถส่วนใหญ่ การมี พ.ร.บ. เพียงอย่างเดียวอาจยังไม่เพียงพอ
สมาคมประกันวินาศภัยไทยเผยแพร่ข่าวกิจกรรมส่งเสริมความปลอดภัยและความเข้าใจเรื่องสิทธิของผู้ประสบภัยจากรถ เมื่อวันที่ 7 สิงหาคม 2569 ซึ่งสะท้อนว่าความเข้าใจเรื่องขอบเขต พ.ร.บ. ยังเป็นเรื่องสำคัญสำหรับผู้ใช้รถ อ่านข่าวจากสมาคมประกันวินาศภัยไทย
พ.ร.บ. รถคืออะไร
พ.ร.บ. ที่เจ้าของรถต่ออายุทุกปี คือกรมธรรม์ประกันภัยคุ้มครองผู้ประสบภัยจากรถ กฎหมายกำหนดให้รถต้องมี เพื่อให้ผู้ขับขี่ ผู้โดยสาร คู่กรณี และบุคคลภายนอกที่บาดเจ็บหรือเสียชีวิตจากอุบัติเหตุรถได้รับความช่วยเหลือตามสิทธิ
ความคุ้มครองแบ่งเป็นสองส่วน คือ ค่าเสียหายเบื้องต้น ซึ่งไม่ต้องรอพิสูจน์ว่าใครผิด และ ค่าสินไหมทดแทนภายหลังพิสูจน์ความรับผิด ซึ่งขึ้นอยู่กับความรับผิดทางกฎหมายและเงื่อนไขกรมธรรม์
พ.ร.บ. คุ้มครองเท่าไร
1. ค่าเสียหายเบื้องต้น โดยไม่ต้องรอพิสูจน์ความผิด
| กรณี | วงเงินสูงสุดต่อคน |
|---|---|
| บาดเจ็บและมีค่ารักษาพยาบาล | ตามจริงไม่เกิน 30,000 บาท |
| สูญเสียอวัยวะหรือทุพพลภาพถาวรตามเงื่อนไข | 35,000 บาท |
| เสียชีวิต | 35,000 บาท |
| เกิดความเสียหายหลายกรณีรวมกัน | รวมไม่เกิน 65,000 บาท |
ค่าเสียหายส่วนนี้เป็นความช่วยเหลือเบื้องต้นและนับรวมเป็นส่วนหนึ่งของค่าสินไหมทั้งหมด ไม่ได้หมายความว่าทุกกรณีจะได้รับเพิ่มแยกจากวงเงินส่วนอื่นเสมอไป
2. ค่าสินไหมทดแทนภายหลังพิสูจน์ความรับผิด
| กรณี | วงเงินสูงสุดต่อคน |
|---|---|
| บาดเจ็บ | ตามความเสียหายจริง ไม่เกิน 80,000 บาท |
| สูญเสียอวัยวะหรือทุพพลภาพตามระดับที่กำหนด | 200,000–500,000 บาท |
| เสียชีวิต | 500,000 บาท |
| นอนรักษาเป็นผู้ป่วยใน | วันละ 200 บาท ไม่เกิน 20 วัน |
วงเงินกรณีสูญเสียอวัยวะหรือทุพพลภาพ 200,000–500,000 บาทขึ้นอยู่กับลักษณะและระดับความเสียหายที่กำหนดในกรมธรรม์ ไม่ใช่วงเงินที่เลือกได้ตามประมาณการ ดูรายละเอียดจาก บริษัท กลางคุ้มครองผู้ประสบภัยจากรถ จำกัด
ข้อสำคัญ: หากผู้ประสบภัยเป็นผู้ขับขี่รถคันที่ทำประกันและเป็นฝ่ายที่ต้องรับผิด สิทธิจากกรมธรรม์รถของตนจะจำกัดไม่เกินค่าเสียหายเบื้องต้น ส่วนสิทธิกรณีเป็นฝ่ายถูกต้องพิจารณาความรับผิดและข้อเท็จจริงของเหตุ
พ.ร.บ. ไม่คุ้มครองอะไร
- ค่าซ่อมรถของเราและค่าซ่อมรถคู่กรณี
- รั้ว เสาไฟ ร้านค้า หรือทรัพย์สินอื่นที่เสียหาย
- รถสูญหาย ไฟไหม้ หรือน้ำท่วม
- รถยกและบริการช่วยเหลือฉุกเฉิน เว้นแต่มีในประกันภาคสมัครใจที่ซื้อเพิ่ม
มี พ.ร.บ. อย่างเดียวพอไหม
ในทางกฎหมาย รถต้องมี พ.ร.บ. และดำเนินการด้านทะเบียนให้ถูกต้อง แต่ในทางบริหารความเสี่ยง พ.ร.บ. อย่างเดียวอาจไม่พอ เพราะอุบัติเหตุหนึ่งครั้งอาจมีทั้งคนบาดเจ็บ รถเสียหาย และทรัพย์สินของบุคคลอื่นเสียหายพร้อมกัน
- รถใหม่หรือมูลค่าสูง: อาจพิจารณาประกันชั้น 1 หากต้องการคุ้มครองตัวรถในขอบเขตกว้างขึ้น
- รถใช้งานประจำและต้องคุมงบ: อาจพิจารณา 2+ หรือ 3+ โดยต้องเข้าใจเงื่อนไขคู่กรณีและลักษณะเหตุ
- รถกระบะหรือรถส่งสินค้า: ต้องระบุประเภทการใช้รถให้ถูกต้อง และพิจารณาวงเงินความรับผิดต่อบุคคลภายนอก
- รถจักรยานยนต์: ควรตรวจทั้ง พ.ร.บ. และความคุ้มครองอุบัติเหตุที่มีอยู่ เพราะความเสี่ยงต่อการบาดเจ็บสูง
สำหรับผู้ใช้รถในสมุทรสาคร พระราม 2 แสมดำ และบางกระดี่ ควรเริ่มจากคำถามว่า “หากเกิดเหตุ ค่าเสียหายส่วนใดที่เรารับภาระเองไม่ไหว” แล้วจึงเลือกความคุ้มครองให้ตรงกับรถ ลักษณะการใช้ และงบประมาณ
หากเกิดอุบัติเหตุ ควรทำอย่างไร
- ดูแลความปลอดภัยและเรียกรถพยาบาลก่อน หากมีผู้บาดเจ็บ
- แจ้งตำรวจและบริษัทประกันภัยโดยเร็ว
- เก็บภาพสถานที่ รถ ทะเบียน และข้อมูลคู่กรณีเท่าที่ทำได้โดยไม่เสี่ยงอันตราย
- เก็บใบรับรองแพทย์ ใบเสร็จ และเอกสารเกี่ยวกับการรักษา
- ไม่ควรรับผิดหรือชำระเงินแทนกันก่อนทราบข้อเท็จจริงและสิทธิของแต่ละฝ่าย
คำถามที่พบบ่อย
พ.ร.บ. คุ้มครองคนขับรถคันที่ทำประกันหรือไม่
คุ้มครองค่าเสียหายเบื้องต้น แต่หากคนขับเป็นฝ่ายที่ต้องรับผิด สิทธิจากกรมธรรม์รถของตนจะจำกัดไม่เกินค่าเสียหายเบื้องต้น ส่วนกรณีเป็นฝ่ายถูกให้พิจารณาสิทธิเรียกร้องตามข้อเท็จจริงและกฎหมาย
พ.ร.บ. จ่ายค่าซ่อมรถคู่กรณีหรือไม่
ไม่จ่าย เพราะ พ.ร.บ. คุ้มครองชีวิต ร่างกาย และอนามัย ไม่ใช่รถหรือทรัพย์สิน
มีประกันชั้น 1 แล้ว ยังต้องต่อ พ.ร.บ. หรือไม่
ยังต้องต่อ เพราะ พ.ร.บ. เป็นประกันภาคบังคับ ส่วนชั้น 1 เป็นประกันภาคสมัครใจ ทั้งสองมีหน้าที่ต่างกัน
พ.ร.บ. หมดอายุเพียงวันเดียวมีผลอย่างไร
เมื่อกรมธรรม์สิ้นอายุ ความคุ้มครองตามสัญญาสิ้นสุดลง จึงควรต่อก่อนหมดอายุและตรวจวันเริ่มคุ้มครองทุกครั้ง
ซื้อประกันภาคสมัครใจแบบใดจึงจะพอ
ไม่มีแบบเดียวที่เหมาะกับทุกคน ต้องดูอายุและมูลค่ารถ รูปแบบการใช้งาน พื้นที่เดินทาง ความเสี่ยงที่ยอมรับได้ และงบประมาณที่ชำระต่อเนื่องได้
สรุป
พ.ร.บ. เป็นหลักประกันพื้นฐานที่สำคัญสำหรับผู้ประสบภัยจากรถ แต่คำว่า “มีประกันแล้ว” ไม่ได้หมายความว่ารถและทรัพย์สินได้รับความคุ้มครองด้วย เจ้าของรถควรตรวจว่ามีเพียง พ.ร.บ. หรือมีประกันภาคสมัครใจร่วมด้วย และวงเงินเหมาะกับการใช้งานหรือไม่
นางณัฐธิกา ชละเอม
นายหน้าประกันวินาศภัยโดยตรง ประสบการณ์งานประกันภัยกว่า 30 ปี
ใบอนุญาตเลขที่ 5704014291
ดูประวัติและข้อมูลใบอนุญาตข้อสงวนสิทธิ: บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป ไม่ใช่คำเสนอขาย คำรับรองผลการเคลม หรือความเห็นทางกฎหมายสำหรับเหตุเฉพาะราย ความคุ้มครองจริงให้ยึดกรมธรรม์ เอกสารแนบท้าย ข้อเท็จจริง กฎหมายที่ใช้บังคับ และการพิจารณาของบริษัทประกันภัย ข้อมูลตรวจสอบล่าสุดวันที่ 9 สิงหาคม 2569